

MyRaif – банк онлайн 24/7
autorstwa Raiffeisen Bank Joint Stock Company
4,9
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,9
- Cena
- Free
- Pobierz
- 1.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
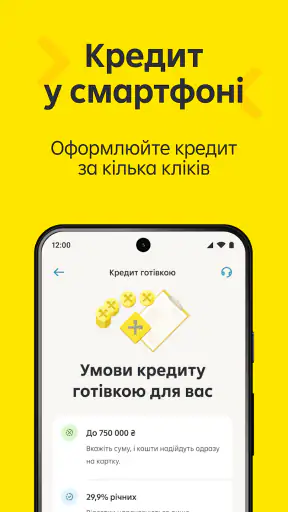
Zrzuty ekranu
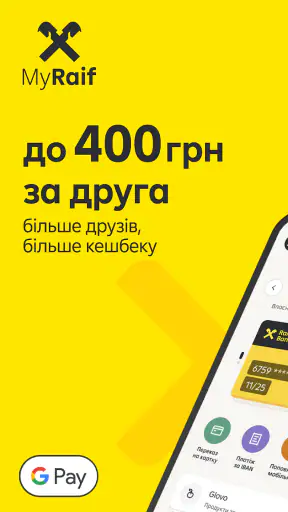
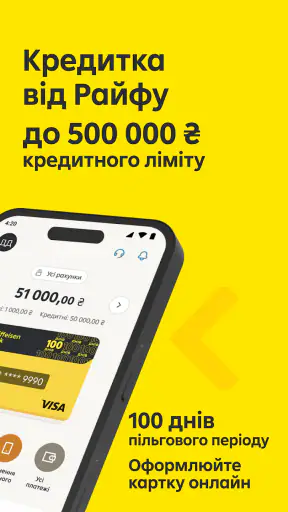
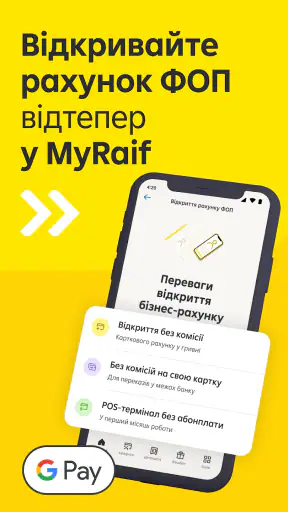
 Analiza autorstwa Getfullapps
Gdy korzystam z bankowości w telefonie, najbardziej zależy mi na tym, by szybko załatwić konkretną sprawę i nie zgubić się między różnymi kanałami obsługi. MyRaif odbieram jako mobilne centrum codziennych usług Raiffeisen Bank Ukraina: pozwala zajmować się kartami, przelewami, kredytami, rachunkami za media i innymi sprawami finansowymi w jednym miejscu. To podejście ma sens przede wszystkim wtedy, gdy właśnie ten bank jest częścią mojej codzienności.
Największą próbą dla takiej aplikacji nie jest spokojne przeglądanie menu, lecz chwila, gdy naprawdę muszę coś zrobić: sprawdzić finanse przed zakupem, opłacić rachunek albo wykonać przelew poza domem. Wtedy liczy się nie tylko dostęp do funkcji, ale również połączenie internetowe, czytelność kolejnych kroków i możliwość spokojnego sprawdzenia danych przed zatwierdzeniem. MyRaif najlepiej pasuje mi jako narzędzie do takich konkretnych zadań, a nie jako rozbudowany planer całego domowego budżetu.
Codzienna bankowość w telefonie, z internetem w tle
Główną zaletą MyRaif jest skupienie kilku obszarów w jednym miejscu. Karty, kredyty, media, finanse i przelewy online nie są dla mnie osobnymi tematami wymagającymi przełączania się między stronami. Taki układ ma znaczenie zwłaszcza wtedy, gdy płatność rachunku, kontrola karty i przelew pojawiają się w tym samym dniu.
Właśnie ta spójność jest ważniejsza niż sama liczba dostępnych funkcji. W aplikacji bankowej nie szukam rozrywki ani rozbudowanych dodatków. Chcę wejść, rozpoznać właściwą sekcję, sprawdzić szczegóły i zakończyć zadanie bez zbędnego błądzenia. MyRaif najlepiej pasuje do takiego sposobu korzystania.
Warto też zauważyć, że aplikacja jest kierowana do klientów konkretnego banku, a nie do osób poszukujących niezależnego agregatora rachunków. To zasadnicza różnica w porównaniu z aplikacjami do ogólnego zarządzania finansami. Jeśli korzystam z Raiffeisen Bank Ukraina, centralizacja ma sens. Jeśli mam rachunki w wielu instytucjach i chcę widzieć je w jednym panelu, bardziej odpowiednie może być narzędzie stworzone właśnie do agregowania różnych banków.
Największą siłą MyRaif jest skrócenie drogi od potrzeby do wykonanej operacji. Nie chodzi tylko o to, że funkcje są dostępne online. Chodzi o to, że codzienne czynności finansowe mogą być wykonywane z jednego punktu, bez planowania wizyty w placówce i bez odkładania prostego zadania na później.
Jak wygląda użycie w zwykłym dniu
Wyobrażam sobie sytuację, w której rano sprawdzam dostępne środki, później opłacam rachunek za media, a po południu wykonuję przelew. W tradycyjnym modelu każda z tych czynności może kojarzyć się z innym formularzem, potwierdzeniem albo kontaktem z bankiem. W MyRaif mam powód, by zacząć i zakończyć wszystko w tej samej aplikacji.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
To szczególnie wygodne dla osób, które korzystają głównie ze smartfona. Telefon jest zwykle pod ręką, więc bankowość nie musi być związana z komputerem. Taki model sprawdza się przy szybkiej kontroli finansów przed zakupem, przy sprawdzeniu karty przed wyjazdem albo przy przelewie, o którym przypomniałem sobie poza domem.
Nie oznacza to jednak, że aplikacja zastępuje każdą formę kontaktu z bankiem. Przy bardziej złożonych sprawach, wymagających dokładnego zapoznania się z dokumentami lub rozmowy z doradcą, wygodniejszy może być serwis internetowy albo bezpośredni kontakt z bankiem. Mobilna obsługa jest świetna przy powtarzalnych zadaniach, ale nie każda sytuacja finansowa jest krótka i schematyczna.
Przelewy i płatności bez odkładania ich na później
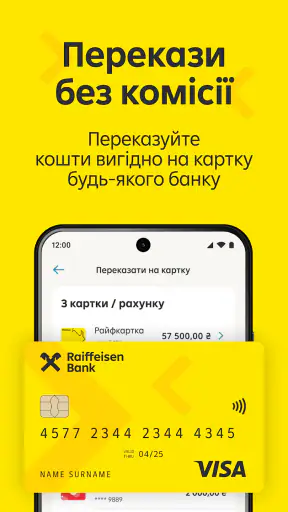
Przelewy online są jednym z tych elementów, które najbardziej uzasadniają instalację aplikacji bankowej. W mojej ocenie liczy się tu nie efektowność, lecz możliwość wykonania operacji wtedy, gdy faktycznie jest potrzebna. Jeśli przypomnę sobie o płatności wieczorem albo jestem poza komputerem, dostęp mobilny usuwa część niepotrzebnego tarcia.
Przy takich operacjach warto wyrobić sobie prosty nawyk: przed zatwierdzeniem sprawdzić odbiorcę, kwotę i opis. Aplikacja może przyspieszyć przelew, ale nie powinna prowadzić do automatycznego klikania. Szybkość jest zaletą tylko wtedy, gdy nie odbywa się kosztem uważności.
MyRaif może być również praktyczna dla osoby, która regularnie opłaca media. Zamiast traktować każdą płatność jako osobne zadanie, można korzystać z aplikacji jako stałego punktu kontroli. Największy pożytek pojawia się wtedy, gdy telefon służy nie tylko do jednorazowego przelewu, ale do utrzymywania porządku w bieżących zobowiązaniach.
Karty i kredyty w tym samym miejscu
Obecność kart i kredytów obok zwykłych finansów jest istotna, bo pozwala patrzeć na bankowość szerzej niż przez pryzmat jednego rachunku. Dla mnie wygodne jest to, że aplikacja może służyć zarówno do codziennego korzystania z karty, jak i do orientowania się w zobowiązaniach kredytowych.
To także obszar, w którym trzeba zachować rozsądek. Mobilny dostęp do kredytu może ułatwiać kontrolę, ale sama wygoda nie powinna być argumentem za zaciąganiem kolejnego zobowiązania. Przed decyzją kredytową warto dokładnie przeczytać warunki i ocenić własny budżet. Aplikacja pomaga w obsłudze, lecz nie zastępuje samodzielnej oceny kosztów.
Praktyczna wskazówka jest prosta: nie ograniczać się do sprawdzania bieżącego salda. Lepiej traktować aplikację jako miejsce regularnego przeglądu kart, przelewów i zobowiązań. Dzięki temu łatwiej zauważyć, czy codzienne wydatki nie zaczynają konkurować z płatnościami, które mają stały termin.
Co daje dostęp przez całą dobę
Określenie „24/7” ma dla mnie znaczenie przede wszystkim organizacyjne. Nie muszę dopasowywać prostego zadania do godzin otwarcia placówki. Mogę sprawdzić finanse wtedy, gdy mam na to chwilę: rano przed wyjściem, w przerwie w pracy albo wieczorem, gdy przypomnę sobie o rachunku.
Najlepiej widać to w sytuacjach nagłych, ale niekoniecznie dramatycznych. Gdy stoję przed opłaceniem większego zakupu, chcę szybko ocenić dostępne środki. Gdy ktoś prosi mnie o przelew, nie muszę czekać do następnego dnia. Gdy zbliża się termin rachunku, mogę zająć się nim od razu. To nie są spektakularne funkcje, ale właśnie takie drobne oszczędności czasu budują wartość bankowości mobilnej.
Jednocześnie całodobowy dostęp nie oznacza, że każda operacja będzie dla każdego równie wygodna. Osoby mniej swobodnie korzystające ze smartfona mogą potrzebować czasu na przyzwyczajenie się do mobilnego modelu. Dla nich tradycyjna obsługa, komputer lub pomoc pracownika banku mogą nadal być lepszym wyborem.
Połączenie internetowe zmienia wygodę
W przypadku bankowości mobilnej dostępność aplikacji na telefonie nie jest tym samym co pewność, że każda czynność uda się w dowolnym miejscu. Przy przelewie lub płatności potrzebuję stabilnego połączenia, a w metrze, zatłoczonym sklepie czy na słabym zasięgu lepiej nie zakładać, że operacja zakończy się natychmiast. Jeśli sprawa jest pilna, rozsądniej poczekać na pewniejsze łącze niż kilka razy wysyłać to samo zlecenie.
Po przerwaniu połączenia najważniejsza jest cierpliwość. Zanim ponowię płatność, sprawdzam, czy aplikacja zdążyła pokazać wynik albo czy mogę zweryfikować status operacji w bankowości. Powtórzenie zlecenia w pośpiechu może niepotrzebnie skomplikować sytuację. To drobny nawyk, ale przy korzystaniu z banku w ruchu jest bardziej użyteczny niż próba załatwiania wszystkiego jak najszybciej.
Podobnie postępuję z aktualizacją i logowaniem: jeśli wiem, że za chwilę będę potrzebować dostępu do banku, nie zostawiam instalacji aktualizacji na ostatnią minutę ani nie zaczynam operacji przy niemal rozładowanym telefonie. Najlepiej traktować mobilny dostęp jako wygodny kanał, a nie jedyny plan awaryjny. Ważny termin zapisany w kalendarzu pozostaje przydatny niezależnie od tego, czy akurat mogę otworzyć aplikację.
Gdzie aplikacja wypada lepiej od typowych alternatyw
W porównaniu z wizytą w oddziale MyRaif wygrywa szybkością i dostępnością. Nie muszę organizować dojazdu ani czekać na możliwość załatwienia prostej sprawy. W porównaniu z bankowością przez przeglądarkę aplikacja jest bardziej naturalna dla osoby, która większość rzeczy robi na telefonie.
Jej przewaga nad niezależną aplikacją do budżetowania wygląda inaczej. MyRaif ma sens jako narzędzie do obsługi usług Raiffeisen Bank Ukraina, natomiast aplikacja budżetowa może być lepsza do analizowania wydatków z wielu źródeł, planowania kategorii i porównywania różnych rachunków. Nie oczekiwałbym, że bankowa aplikacja całkowicie zastąpi wyspecjalizowany planer finansowy.
W porównaniu z wiadomościami, telefonem lub kontaktem z placówką aplikacja daje większą samodzielność przy standardowych operacjach. To jednak działa tylko wtedy, gdy interfejs jest dla mnie zrozumiały, a telefon pozostaje bezpieczny. Dlatego przed instalacją warto upewnić się, że korzystam z aktualnego systemu i że urządzenie jest chronione kodem lub inną metodą blokady.
Ograniczenia, o których warto pamiętać
Najważniejsze ograniczenie wynika z profilu aplikacji: to rozwiązanie bankowe związane z konkretną instytucją. Nie jest to uniwersalne centrum wszystkich finansów. Osoba korzystająca z kilku banków może nadal potrzebować dodatkowego narzędzia albo osobnych aplikacji.
Drugim kompromisem jest zależność od telefonu. Gdy urządzenie jest rozładowane, uszkodzone albo nie mam dostępu do bezpiecznego połączenia, wygoda bankowości mobilnej maleje. Nie traktowałbym aplikacji jako jedynego sposobu organizowania ważnych płatności. Przy większych zobowiązaniach dobrze zachować własny porządek i pamiętać o terminach niezależnie od powiadomień czy szybkiego dostępu.
Trzecia rzecz dotyczy oczekiwań. MyRaif może być bardzo dobrym narzędziem do codziennej obsługi, ale niekoniecznie zadowoli osoby szukające rozbudowanych analiz finansowych, szczegółowego planowania budżetu albo jednej aplikacji dla wielu banków. W takim przypadku lepsze może być połączenie bankowości mobilnej z osobnym narzędziem do zarządzania budżetem.
Warto też zwrócić uwagę na wersję systemu. Aplikacja wymaga Androida w wersji 7.0 lub nowszej, więc na bardzo starym telefonie może nie być dobrym rozwiązaniem. Aktualna wersja oznaczona jako 2.43.2-google pokazuje, że projekt jest rozwijany w konkretnym cyklu, ale przed instalacją i aktualizacją nadal sprawdziłbym, czy telefon ma wystarczająco dużo miejsca i działa stabilnie.
Bezpieczeństwo i rozsądne nawyki w podróży
Korzystanie z bankowości poza domem wymaga ode mnie trochę większej uwagi niż szybkie sprawdzenie salda na kanapie. Nie wykonuję przelewu, gdy ktoś zagląda mi przez ramię, i nie wpisuję danych w pośpiechu, stojąc w kolejce. Jeżeli muszę załatwić sprawę w miejscu publicznym, najpierw upewniam się, że mogę spokojnie odczytać odbiorcę i kwotę. To nie są dodatkowe funkcje aplikacji, lecz proste zasady, które pomagają uniknąć błędów przy każdej mobilnej bankowości.
Podobnie warto rozdzielić wygodę od automatyzmu. Zapisany odbiorca czy powtarzany schemat płatności, jeśli z nich korzystam, nie zwalnia mnie z kontroli szczegółów przed zatwierdzeniem. Przy rachunku, który opłacam regularnie, sprawdzam, czy dane nadal odpowiadają temu, co zamierzam zrobić. Dzięki temu szybka obsługa nie zamienia się w bezrefleksyjne potwierdzanie kolejnych ekranów.
Dla kogo MyRaif ma najwięcej sensu
Najwięcej zyskuje osoba, która jest klientem Raiffeisen Bank Ukraina, często korzysta ze smartfona i chce samodzielnie wykonywać podstawowe operacje. To dobry wybór dla kogoś, kto regularnie robi przelewy, opłaca media, korzysta z kart i chce mieć kredyty oraz finanse pod ręką.
Przydatna będzie również dla osób, które nie lubią odkładać spraw bankowych. Możliwość zajęcia się płatnością w chwili, gdy sobie o niej przypomnę, zmniejsza ryzyko gromadzenia drobnych obowiązków. W tym zastosowaniu największą wartością nie jest jedna konkretna opcja, lecz połączenie kilku codziennych czynności w jednym mobilnym miejscu.
Mniej powodów do instalacji ma osoba, która nie jest klientem tego banku, nie korzysta ze smartfona do finansów albo oczekuje przede wszystkim rozbudowanej analizy wydatków z wielu instytucji. Także użytkownik preferujący kontakt z doradcą przy każdej sprawie może nie wykorzystać potencjału aplikacji.
Pod względem dostępności MyRaif jest oznaczona jako aplikacja bezpłatna i przeznaczona dla użytkowników od PEGI 3. Jej skala jest zauważalna: przekroczyła milion instalacji, a średnia ocena wynosi 4,9 przy około stu czterech tysiącach ocen. Traktuję to jako sygnał dużego zainteresowania, choć sama ocena nie powinna zastępować sprawdzenia, czy sposób obsługi pasuje do moich przyzwyczajeń.
Co sprawdzić przed rozpoczęciem korzystania
Przed instalacją zadałbym sobie przede wszystkim pytanie, czy jestem klientem banku i czy właśnie w telefonie chcę wykonywać swoje typowe operacje. To ważniejsze niż sama popularność aplikacji. Jeżeli potrzebuję tylko podglądu wydatków z kilku instytucji, osobny planer może lepiej odpowiadać mojemu sposobowi pracy; jeżeli zależy mi na obsłudze usług Raiffeisen Bank Ukraina, mobilne centrum bankowe jest bardziej bezpośrednim wyborem.
Po uruchomieniu warto poświęcić chwilę na poznanie układu sekcji, zanim pojawi się pilna płatność. Wtedy łatwiej znaleźć właściwy obszar bez nerwowego przeszukiwania menu. Ja zacząłbym od rozpoznania, gdzie sprawdza się karty i finanse, a dopiero później przechodziłbym do operacji wymagających zatwierdzenia. Taki spokojny pierwszy kontakt zmniejsza ryzyko pomyłki, gdy korzystam z aplikacji w biegu.
Wydawcą jest Raiffeisen Bank Joint Stock Company, a MyRaif należy do kategorii aplikacji finansowych. W praktyce oznacza to, że oceniam ją przede wszystkim przez pryzmat codziennej obsługi banku: czy mogę wykonać potrzebne czynności wygodnie, czy rozumiem kolejne kroki i czy mam odpowiednie warunki, by bezpiecznie z nich korzystać. Nie wybierałbym jej jako uniwersalnego narzędzia do wszystkich finansów, bo jej wartość wynika właśnie z powiązania z konkretnym bankiem.
Moja ocena po spojrzeniu na codzienne zastosowanie
MyRaif najlepiej rozumiem jako praktyczny panel do bankowości mobilnej, a nie pełny doradca finansowy. Jej sens polega na tym, że karty, przelewy, kredyty, media i bieżące sprawy finansowe są dostępne w jednym miejscu. To wystarczy, by aplikacja była użyteczna każdego dnia, szczególnie dla klienta, który chce ograniczyć wizyty w oddziale i korzystać z banku wtedy, kiedy mu wygodnie.
Podoba mi się nacisk na samodzielną obsługę, ale zachowałbym zdrowy dystans do obietnicy pełnej wygody. Przy prostych operacjach aplikacja może oszczędzić czas. Przy skomplikowanych decyzjach finansowych nadal potrzebne są uważność, lektura warunków i czasem kontakt z bankiem. Nie próbowałbym też zastępować nią aplikacji do budżetowania, jeśli korzystam z wielu banków.
Ostatecznie poleciłbym ją przede wszystkim klientom Raiffeisen Bank Ukraina, którzy chcą mieć mobilny dostęp do najważniejszych usług i wykonywać typowe operacje bez zbędnych pośredników. Dla tej grupy bezpłatna aplikacja na Androida może stać się wygodnym centrum codziennej bankowości. Dla pozostałych osób jej wartość będzie zależeć od tego, czy potrzebują właśnie obsługi tego banku, czy raczej niezależnego narzędzia do zarządzania całym domowym budżetem.
MyRaif została wydana 28 listopada 2022 roku przez Raiffeisen Bank Joint Stock Company i pozostaje rozwiązaniem wyraźnie nastawionym na mobilny kontakt klienta z bankiem. Jeśli najważniejsze są dla mnie przelewy online, kontrola kart oraz szybki dostęp do spraw finansowych, widzę tu konkretną korzyść. Jeśli szukam zaawansowanego planera finansowego albo obsługi wielu instytucji, wybrałbym inne narzędzie i traktował MyRaif wyłącznie jako aplikację bankową do rachunku w Raiffeisen Bank Ukraina.
Zalety
- Wygodne logowanie biometrią skraca dostęp do najważniejszych funkcji.
- Możliwość szybkiego kontaktu z bankiem bez wychodzenia z aplikacji.
- Czytelne powiadomienia pomagają kontrolować operacje na rachunku.
- Aplikacja obsługuje codzienne płatności i przelewy w jednym miejscu.
- Regularne aktualizacje poprawiają działanie oraz bezpieczeństwo aplikacji.
Wady
- Niektóre funkcje mogą wymagać dodatkowej weryfikacji tożsamości.
- Pełna funkcjonalność zależy od stabilnego połączenia z internetem.
- Użytkownicy starszych urządzeń mogą napotkać problemy z wydajnością.
- Część operacji bankowych może być dostępna tylko w określonych godzinach.
- Interfejs może wymagać przyzwyczajenia osobom rzadko korzystającym z bankowości mobilnej.
Często zadawane pytania dotyczące MyRaif – банк онлайн 24/7
Czym jest aplikacja MyRaif – банк онлайн 24/7?
MyRaif – банк онлайн 24/7 to mobilna aplikacja bankowa Raiffeisen Bank, która pozwala zarządzać finansami bez konieczności odwiedzania oddziału. Użytkownik może sprawdzać saldo i historię operacji, wykonywać przelewy, opłacać rachunki, kontrolować karty oraz korzystać z wybranych produktów bankowych. Zakres dostępnych funkcji może zależeć od kraju, rodzaju konta i aktualnej oferty banku.
Czy korzystanie z MyRaif jest bezpieczne?
Aplikacja została zaprojektowana z myślą o ochronie danych i transakcji bankowych. Logowanie oraz potwierdzanie operacji może wymagać hasła, kodu jednorazowego, biometrii lub dodatkowej autoryzacji. Przed instalacją warto pobrać MyRaif wyłącznie z oficjalnego sklepu Google Play albo App Store, sprawdzić nazwę wydawcy i regularnie aktualizować aplikację. Nie należy udostępniać nikomu kodów SMS ani danych logowania.
Czy mogę wykonywać przelewy i płatności w aplikacji?
Tak, MyRaif umożliwia realizowanie wielu codziennych operacji finansowych bezpośrednio ze smartfona. W zależności od dostępnej wersji i typu rachunku można wykonywać przelewy krajowe lub międzynarodowe, opłacać rachunki, przesyłać środki między własnymi kontami oraz zarządzać odbiorcami. Przed zatwierdzeniem przelewu należy dokładnie sprawdzić numer rachunku, kwotę i dane odbiorcy.
Co zrobić, jeśli nie mogę się zalogować do MyRaif?
Problemy z logowaniem mogą wynikać z błędnego hasła, nieaktualnej wersji aplikacji, braku połączenia z internetem, blokady dostępu albo problemów technicznych po stronie banku. W pierwszej kolejności warto sprawdzić internet, zaktualizować aplikację i uruchomić telefon ponownie. Jeśli to nie pomoże, należy skorzystać z oficjalnej procedury odzyskiwania dostępu lub skontaktować się z obsługą Raiffeisen Bank.
Czy MyRaif działa na każdym telefonie z Androidem i iOS?
MyRaif wymaga kompatybilnego urządzenia oraz obsługiwanej wersji systemu Android lub iOS. Na starszych smartfonach aplikacja może nie działać prawidłowo albo nie być dostępna do instalacji. Warto przed pobraniem sprawdzić wymagania podane w Google Play lub App Store, ilość wolnego miejsca i zgodność urządzenia. Do korzystania z większości funkcji potrzebne jest także stabilne połączenie z internetem.

MyRaif – банк онлайн 24/7
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu info@raiffeisen.ua, odwiedź stronę https://www.raiffeisen.ua lub zapoznaj się z jego https://raiffeisen.ua/en/data-protection.










